
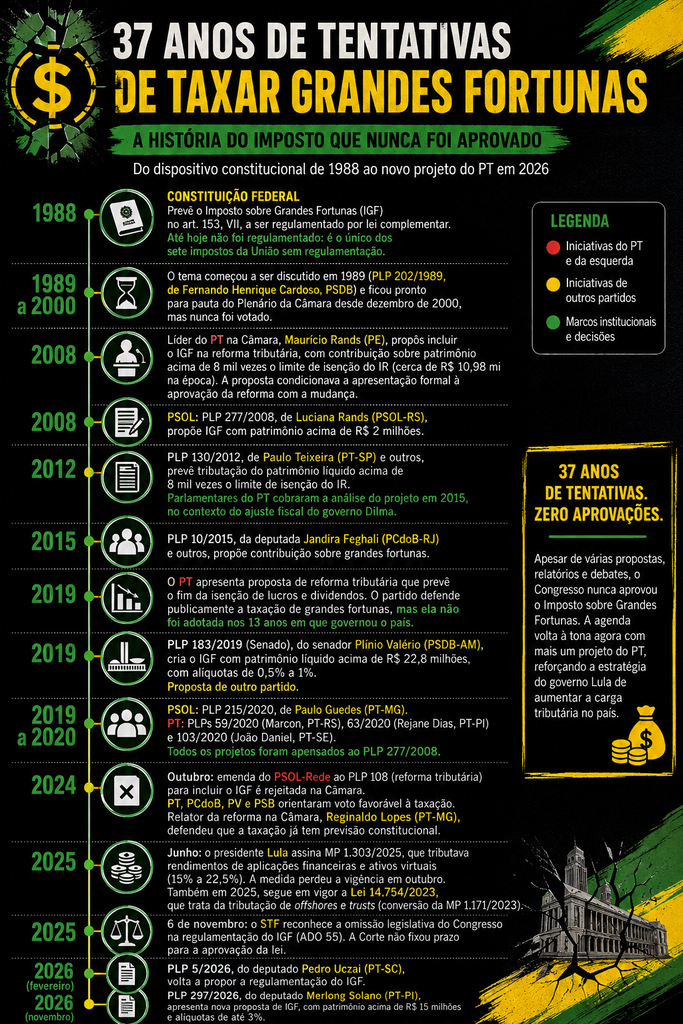
O governo Lula volta a colocar o patrimônio privado na mira da tributação. Em meio à pressão sobre as contas públicas e à resistência a medidas de contenção de despesas, o PT tenta avançar no Congresso com uma nova frente de arrecadação: o Imposto sobre Grandes Fortunas (IGF). A iniciativa ganhou forma no Projeto de Lei Complementar (PLP) 297/2026, apresentado pelo deputado Merlong Solano (PT-PI), que prevê cobrança anual de até 3% sobre patrimônios superiores a R$ 15 milhões.
A proposta não surgiu isoladamente. O projeto se encaixa na estratégia política do Planalto e de partidos aliados de ampliar a tributação sobre os contribuintes de maior patrimônio como alternativa para reforçar a arrecadação. A movimentação ocorre em paralelo às discussões sobre o ajuste fiscal e à tentativa do governo de encontrar novas fontes de receita para financiar suas despesas.
O argumento apresentado pela esquerda é o de que os mais ricos precisam contribuir com uma parcela maior dos impostos. Na prática, porém, o projeto cria uma cobrança recorrente sobre a riqueza acumulada, independentemente de ela produzir renda ou estar disponível em dinheiro. O resultado pode atingir empresários, investidores e proprietários de bens de alto valor que não necessariamente possuem liquidez para arcar com uma nova obrigação anual.
Patrimônio de R$ 100 milhões pagaria R$ 1,3 milhão por ano
O PLP estabelece quatro faixas de tributação. A cobrança começa em 0,7% para patrimônios entre R$ 15 milhões e R$ 30 milhões. Sobe para 1% entre R$ 30 milhões e R$ 70 milhões, alcança 2% entre R$ 70 milhões e R$ 200 milhões e chega a 3% para valores superiores a R$ 200 milhões.
O cálculo considera o patrimônio líquido, com a possibilidade de descontar dívidas e ônus reais. Mesmo assim, a incidência anual representa uma nova obrigação sobre bens e direitos que já podem estar sujeitos a outros tributos.
Pela tabela apresentada, um contribuinte com patrimônio de R$ 100 milhões pagaria R$ 1,3 milhão por ano. Nesse caso, aplica-se a alíquota de 2%, com dedução de R$ 700 mil. Para quem ultrapassar R$ 200 milhões, a cobrança passa a considerar alíquota de 3%, com parcela a deduzir de R$ 2 milhões.
A própria tabela, entretanto, apresenta distorções que precisam ser corrigidas antes de qualquer votação.
Na passagem da segunda para a terceira faixa, o contribuinte com patrimônio de R$ 69,99 milhões pagaria aproximadamente R$ 610 mil. Ao atingir R$ 70 milhões, a conta salta para R$ 700 mil. Uma diferença de apenas alguns centavos no patrimônio pode provocar um aumento de aproximadamente R$ 90 mil no imposto.
O problema se repete na faixa seguinte. Um patrimônio de R$ 200 milhões resulta em aproximadamente R$ 3,3 milhões de imposto. Ao ultrapassar esse limite, a cobrança salta para cerca de R$ 4 milhões.
A progressividade anunciada pelo projeto, portanto, não funciona de maneira contínua. As parcelas a deduzir previstas na tabela não compensam adequadamente a mudança de alíquota nos limites das faixas. É uma falha elementar em uma proposta que pretende criar uma nova obrigação tributária de grande impacto financeiro.
Regulamentação deixa critérios de avaliação para o Executivo
Outro problema está na forma como o patrimônio será avaliado. O projeto estabelece critérios diferentes para cada tipo de bem, mas deixa parte dessa definição para uma regulamentação posterior do Executivo.
No caso de empresas de capital fechado, por exemplo, a conta considera o valor dos bens da companhia e inclui o chamado fundo de comércio, cuja avaliação dependerá de regras ainda a serem definidas. Joias, obras de arte, metais preciosos e outros bens móveis também precisarão seguir critérios estabelecidos em regulamento.
Na prática, o contribuinte poderá ter de pagar um imposto calculado sobre valores cuja metodologia de avaliação ainda não está completamente definida. Isso abre espaço para divergências com a Receita, questionamentos judiciais e insegurança sobre o tamanho da cobrança.
O Executivo também será responsável por atualizar, a cada dois anos, os valores das faixas de tributação conforme a inflação. Embora a correção pelo IPCA esteja prevista no projeto, caberá ao governo apurar e divulgar os novos limites.
Há ainda a possibilidade de descontar valores já pagos de IPTU, IPVA e ITR sobre os mesmos bens. O abatimento, porém, dependerá de regras de comprovação e divisão dos valores que também serão detalhadas posteriormente.
Mais um imposto sobre um patrimônio que já é tributado
O novo imposto criaria uma cobrança anual sobre a riqueza acumulada, mesmo quando ela não gera renda ou não está disponível em dinheiro. É um ponto especialmente delicado em um país que já tributa imóveis, veículos, investimentos e atividades empresariais.
Um empresário com R$ 100 milhões em imóveis e participações societárias, por exemplo, pode não ter R$ 1,3 milhão disponível em caixa para pagar o imposto. Para cumprir a obrigação, poderia precisar retirar dinheiro da empresa, reduzir investimentos ou até vender parte do patrimônio.
O mesmo vale para proprietários rurais e famílias cuja riqueza está concentrada em imóveis. Ter um patrimônio elevado não significa, necessariamente, ter dinheiro disponível para pagar uma cobrança milionária todos os anos.
O projeto também considera, em determinadas situações, os bens do cônjuge e dos filhos menores ou incapazes administrados pelo contribuinte. Com isso, a apuração pode alcançar estruturas familiares que exigirão cuidados adicionais na declaração do patrimônio.
Apesar do alcance da proposta, a justificativa não apresenta uma estimativa de quanto o imposto poderá arrecadar. Também não calcula os possíveis efeitos sobre investimentos, empresas, empregos ou a transferência de recursos para outros países.
Experiências internacionais mostram os riscos
Os defensores do imposto argumentam que a cobrança sobre grandes fortunas ajudaria a reduzir a desigualdade e financiaria políticas sociais. A experiência de outros países, entretanto, mostra que esse tipo de tributação também pode provocar efeitos indesejados.
A Suécia extinguiu seu imposto sobre riqueza em 2007. A França, por sua vez, reformulou o modelo em 2017 e restringiu a cobrança principalmente aos patrimônios imobiliários. As mudanças ocorreram em meio a críticas sobre a fuga de capitais e os efeitos da tributação sobre os investimentos.
Os cenários não são idênticos ao brasileiro, mas servem de alerta: criar um imposto sobre grandes patrimônios não significa, automaticamente, garantir mais arrecadação. Dependendo das regras, a medida pode estimular a transferência de recursos para outros países e tornar ainda mais complexa a fiscalização.
Há também uma diferença importante entre patrimônio e dinheiro disponível. Uma empresa, uma fazenda ou um conjunto de imóveis pode valer milhões sem produzir recursos suficientes para pagar uma nova cobrança anual.
PT insiste em imposto rejeitado pela Câmara
A tentativa de regulamentar o Imposto sobre Grandes Fortunas não é nova. A Constituição de 1988 já prevê a possibilidade de cobrança por meio de lei complementar, mas o Congresso nunca aprovou sua regulamentação.
Em novembro de 2025, o Supremo Tribunal Federal reconheceu a omissão do Legislativo na Ação Direta de Inconstitucionalidade por Omissão (ADO) 55. A decisão declarou que o Congresso ainda não regulamentou o dispositivo constitucional, mas não determinou prazo para a aprovação do imposto.
O PT tenta avançar com a proposta há anos. Em outubro de 2024, uma emenda apresentada pelo PSOL ao PLP 108/2024, que previa a cobrança sobre patrimônios acima de R$ 10 milhões, foi rejeitada por 262 votos a 136 na Câmara.
Na ocasião, os 63 deputados do PT que participaram da votação apoiaram a medida. O PL registrou 71 votos contrários.
A pauta voltou à Câmara em fevereiro de 2026, quando o deputado Pedro Uczai (PT-SC) apresentou o PLP 5/2026. Agora, Merlong Solano retoma a iniciativa com uma proposta que estabelece o limite de R$ 15 milhões e alíquotas de até 3%.
A sucessão de projetos mostra que o PT não abandonou a tentativa de criar o imposto, mesmo depois da derrota na Câmara. A proposta também se encaixa na agenda do Planalto de buscar novas fontes de arrecadação, com foco na tributação de patrimônios e rendas mais elevadas.
Governo procura novas receitas, mas não discute o tamanho do Estado
O PLP 297/2026 determina que a arrecadação seja destinada ao Fundo de Combate e Erradicação da Pobreza. Na justificativa, o autor defende que o imposto ajudaria a corrigir desigualdades e complementaria mudanças recentes na tributação da renda e dos investimentos.
A discussão, porém, não pode se resumir à divisão entre ricos e pobres. O Congresso precisa avaliar se a nova cobrança realmente produzirá receita ou se poderá provocar a saída de investimentos, a reorganização de empresas e a transferência de patrimônio para outros países.
O Brasil já convive com uma estrutura tributária complexa e uma carga elevada sobre quem produz, investe e emprega. Criar mais uma obrigação anual sem apresentar estimativas de arrecadação e estudos sobre seus efeitos econômicos é transferir ao contribuinte o custo de uma política cuja eficácia ainda não foi demonstrada.
Enquanto procura novas fontes de receita, o governo Lula não coloca no mesmo nível de prioridade a revisão das despesas e a eficiência do gasto público. A solução apresentada pelo Planalto e por sua base parlamentar passa novamente pelo aumento da arrecadação, não por uma discussão sobre o tamanho da máquina pública.
Antes de avançar com a proposta, os parlamentares precisam responder a questões básicas: quanto o imposto efetivamente arrecadará, como serão avaliados os patrimônios, quais serão os efeitos sobre empresas e investimentos e quem terá condições de pagar uma cobrança anual sobre bens que não geram liquidez.
Combater a desigualdade é uma justificativa política. Não substitui a obrigação de apresentar uma proposta tecnicamente consistente, com regras claras e consequências econômicas conhecidas.
Sua opinião sobre esta matéria importa.


