
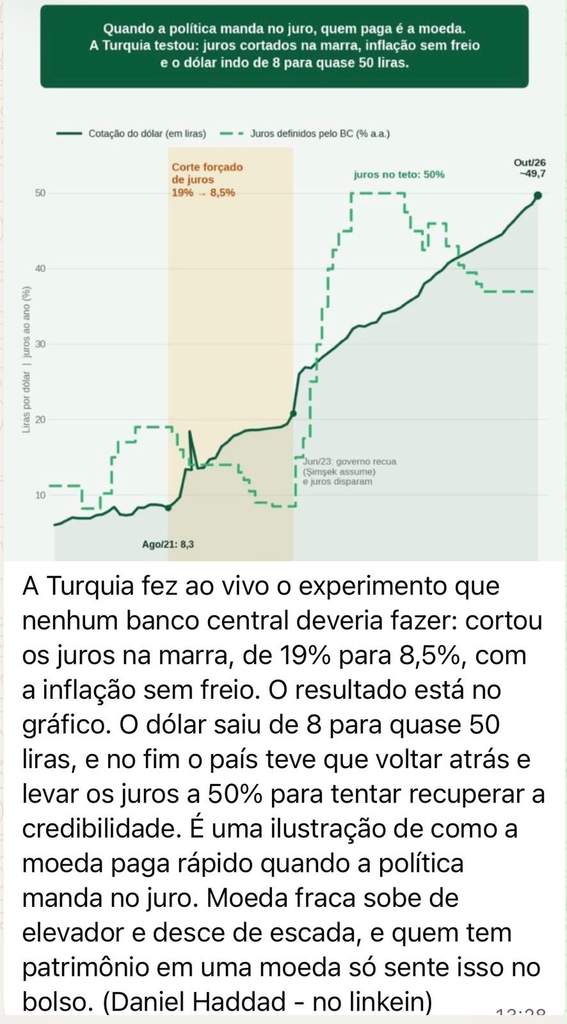
A intervenção direta do governo na política monetária da Turquia levou o país a um cenário de descontrole inflacionario e forte desvalorização cambial entre 2021 e 2023. Sob pressão do presidente Recep Tayyip Erdoğan, o Banco Central turco reduziu a taxa básica de juros de 19% para 8,5% ao ano. A medida ocorreu em um momento de escalada global de preços.
A tese do governo turco priorizava o crescimento econômico e o crédito barato em detrimento do controle da inflação. O plano buscava impulsionar o Produto Interno Bruto (PIB) via estresse cambial e estimulo ao consumo. Como resultado, o índice oficial de preços ultrapassou a marca de 85% ao ano em 2022. O dólar subiu de 8 para quase 50 liras turcas.
Para conter a trajetória de queda da moeda, a autoridade monetária queimou mais de US$ 200 bilhões de suas reservas internacionais. O valor somou-se aos US$ 128 bilhões consumidos entre 2019 e o início de 2022 em operações de defesa da lira.
Erdoğan demitiu múltiplos presidentes do Banco Central que defenderam a manutenção ou alta de juros conforme os manuais econômicos tradicionais. Sem apoio de investimento estrangeiro direto, a Turquia recorreu a operações de swap cambial com nações parceiras. A estratégia incluiu acordos com Catar, China e Emirados Árabes Unidos no valor de US$ 28 bilhões. O governo também obteve condições favorecidas para a compra de gás natural da Rússia.
As medidas artificiais causaram distorções graves nos mercados locais. O governo turco proibiu empréstimos corporativos em moeda estrangeira e impôs regras para forçar bancos a comprar títulos soberanos com remuneração inferior à inflação. O setor imobiliário registrou alta de preços de 241% em apenas 12 meses devido à busca por ativos de proteção.
Em publicação nas redes sociais, o CCO da Avenue Securities, Daniel Haddad, alertou que o caso turco expõe a vulnerabilidade de manter ativos em uma única moeda emergente sujeita a decisões políticas. Haddad observou que a moeda fraca “sobe de elevador e desce de escada”, destacando que a recuperação da credibilidade exige juros desproporcionalmente maiores por longos períodos.
Para conter o desgaste popular em ano eleitoral, o governo elevou o salário mínimo em 55% e aposentou antecipadamente mais de 2 milhões de trabalhadores. Em junho de 2023, após vencer as eleições, Erdoğan reformulou a equipe econômica e abandonou a política heterodoxa. O Banco Central da Turquia iniciou um ciclo agressivo de aperto monetário e elevou a taxa básica de juros para 50% ao ano.
O risco das teses heterodoxas e a vulnerabilidade do cenário brasileiro
No Brasil, pressões políticas contra o Banco Central e a defesa de teorias heterodoxas mantêm o mercado em alerta. O debate envolve propostas de economistas como André Lara Resende, que defendem a redução forçada da taxa Selic e o financiamento de gastos públicos por emissão de moeda. Declarações do presidente Lula com críticas frequentes à autonomia da autoridade monetária ampliam a desconfiança dos investidores.
O analista de economia e mercado Hugo Queiroz avalia que a tentativa de cortar juros na marra sem sustentação fiscal falha de forma inevitável. Segundo o especialista, o modelo heterodoxo “apenas daria certo com controle de capital e poupança interna forte, tipo o que a China fez”. Ele ressalta que “capital fica incomodado e tende a não investir em economias assim”, provocando a fuga de dólares e o esgotamento rápido das reservas internacionais.
Queiroz explica que o objetivo das propostas defendidas por Lara Resende é buscar alternativas para “financiar os seus gastos através de política monetária e emissão de dinheiro”. O analista lembra que o modelo já foi tentado em países emergentes da América Latina e do Oriente Médio que não possuem poupança própria.
O resultado do financiamento via emissão de moeda é a perda imediata de credibilidade. O analista alerta que a medida gera “uma dificuldade enorme desse financiamento por questões inflacionárias”, o que desemboca em “uma dominância fiscal brutal”. A dinâmica cria uma espiral de “inflação alta com carga tributária alta, extremamente nocivo para o crescimento estrutural”.
A estrutura da economia brasileira torna o país incompatível com tais experimentos monetários. A taxa de poupança interna do Brasil gira em torno de 15% do PIB. Países asiáticos como China e Japão apresentam taxas entre 35% e 40%, enquanto os Estados Unidos mantêm níveis entre 27% e 30%.
Queiroz destaca que países com poupança elevada conseguem absorver o financiamento público por um determinado período. Contudo, “a partir do momento que você perde a dinâmica de um crescimento robusto, o mercado começa a desconfiar da sua capacidade efetiva de gerar riqueza e de pagamento”, exigindo prêmios de risco mais altos para alocar recursos no país.
Diferente do Brasil, a China combina alta taxa de poupança com um rigoroso controle de fluxo financeiro. O analista observa que o governo chinês “não permite que o investidor chinês tenha essa facilidade de escolher onde vai mandar a poupança dele e também não permite que o capital externo entre no país”. Sem esses mecanismos institucionais e autoritários, a adoção de políticas similares no mercado brasileiro torna-se inviável.
O analista critica a visão puramente acadêmica de formuladores que ignoram a dinâmica operacional dos mercados globais. Para Queiroz, embora os formuladores do Plano Real tenham reestruturado a moeda no passado, mantêm uma abordagem desconectada da prática financeira diária. “Eles são pouco experimentados no mercado de capital” e “ignoram as regras de mobilidade do capital e taxa de atratividade”, afirma.
O financiamento da dívida pública brasileira depende diretamente de capital estrangeiro. Diferente da China, que gera superávits cambiais massivos com exportações manufaturadas, o Brasil opera com déficit na conta de capital. Caso investidores estrangeiros retirem recursos do país diante de medidas heterodoxas, “as reservas cambiais acabam rapidamente”.
A execução desse tipo de política no contexto nacional resultaria em um colapso maciço dos indicadores econômicos. O especialista prevê “uma mega inflação, crescimento econômico pífio, fuga de capital e dólar nas alturas”. O cenário inviabilizaria a rolagem da dívida pública e provocaria escassez severa de divisas.
Queiroz classifica a possibilidade de implementação das ideias no Brasil como de baixa probabilidade, mas enfatiza que o risco de fracasso é absoluto. “Se fizer, é 100% de chance de dar errado”, adverte. O analista conclui que o financiamento via expansão monetária “só funciona com moeda forte, como o dólar, e quando o país tem poupança e controle de capital”.
Sua opinião sobre esta matéria importa.


