
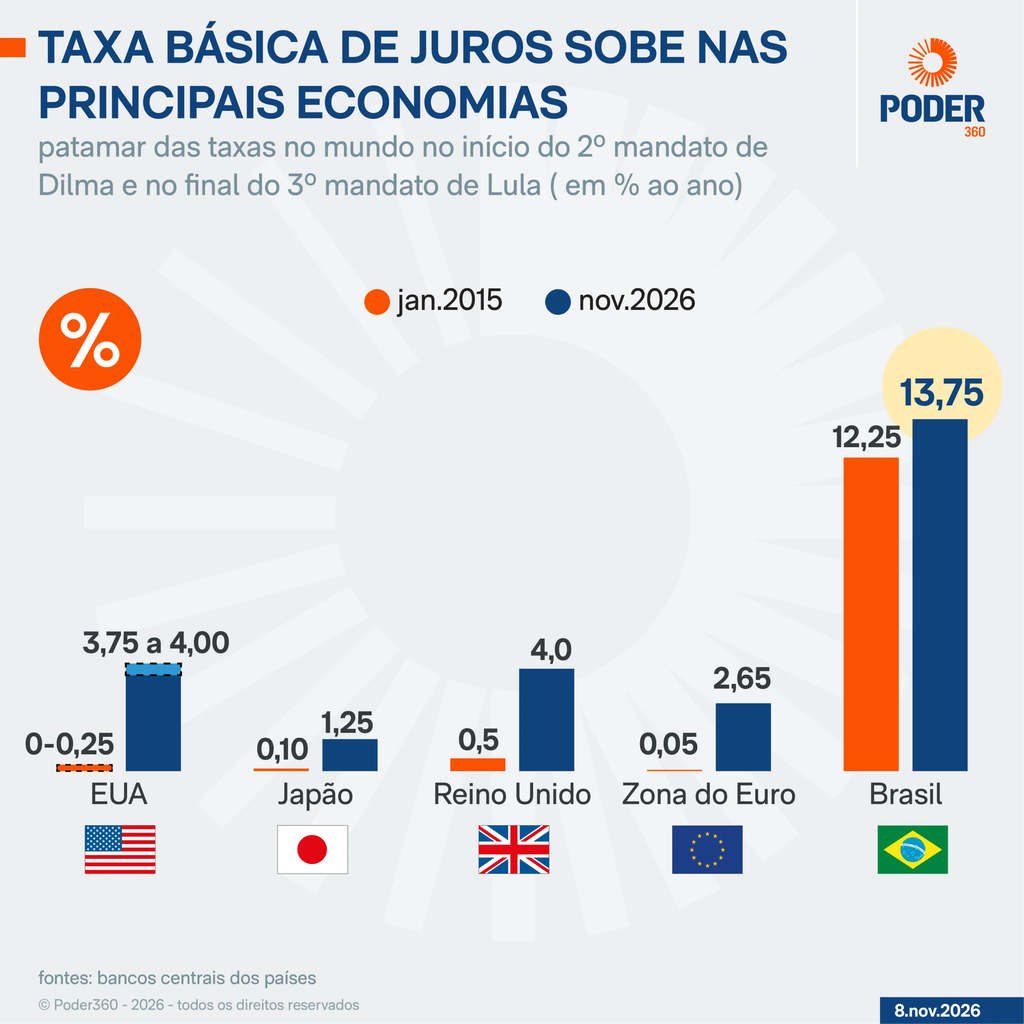
A alta dos juros nas principais economias do mundo, somada ao crescimento da dívida pública brasileira, reduz o espaço para novos cortes da Selic pelo Banco Central. A pressão vem de fatores externos, como guerras, encarecimento do petróleo e do gás natural e tarifas comerciais dos Estados Unidos, além do aumento das despesas do governo federal.
O cenário internacional ganhou um novo componente na quinta-feira (5), quando o Banco da Inglaterra elevou a taxa básica em 0,25 ponto percentual, para 4% ao ano. Foi a primeira alta desde agosto de 2023. A autoridade monetária citou o prolongamento do conflito no Oriente Médio, a elevação dos preços de energia e a atividade econômica britânica acima das expectativas.
Nos Estados Unidos, o Federal Reserve manteve os juros na faixa de 3,75% a 4% ao ano em outubro. A inflação persistente, o mercado de trabalho aquecido e as tarifas de importação impostas pelo presidente Donald Trump aumentam a incerteza sobre os próximos passos da política monetária americana. Na Zona do Euro, o Banco Central Europeu mantém a taxa das principais operações de refinanciamento em 2,65% ao ano, após a elevação anunciada em setembro.
O encarecimento do petróleo e do gás natural amplia os riscos inflacionários e pode levar bancos centrais a manter taxas elevadas por mais tempo. Para economias emergentes, como o Brasil, juros altos nos países desenvolvidos também aumentam a pressão sobre o câmbio. Com títulos americanos mais atrativos, investidores podem direcionar recursos para esses mercados, reduzindo a margem para cortes de juros em países considerados mais arriscados.
O levantamento sobre os efeitos desse cenário na economia brasileira foi publicado inicialmente pelo Poder360.
Despesas públicas pressionam a Selic
No Brasil, a expansão dos gastos públicos representa outro obstáculo à redução dos juros. As despesas primárias do governo federal, que excluem o pagamento de juros da dívida, devem crescer 21% em termos reais entre 2023 e 2026. A estimativa é quase o dobro da expansão projetada para a economia no mesmo período, de 11%, segundo relatório dos economistas Mansueto Almeida e Samuel Pessôa, do BTG Pactual.
O aumento das despesas estimula o consumo e a demanda por bens e serviços. Esse movimento pode ampliar as pressões sobre os preços e exigir uma política monetária restritiva por mais tempo. Uma trajetória fiscal mais contida contribuiria para reduzir os riscos inflacionários e abrir espaço para a queda da taxa básica.
A ata da 281ª reunião do Comitê de Política Monetária (Copom), realizada em 15 e 16 de setembro de 2026, também aponta os efeitos da política fiscal sobre a economia. O documento afirma que os gastos públicos estimulam a demanda agregada no curto prazo. No longo prazo, a falta de disciplina fiscal, a expansão do crédito direcionado e as incertezas sobre a estabilização da dívida podem elevar a taxa de juros neutra do país.
A taxa neutra corresponde ao nível de juros que não estimula nem restringe a atividade econômica. Quando ela aumenta, o Banco Central precisa manter a taxa básica em patamar mais elevado para conter a inflação.
Na reunião de setembro, o Copom reduziu a Selic em 0,25 ponto percentual, para 13,75% ao ano. Apesar da redução, o comitê manteve a avaliação de que as expectativas de inflação permaneciam acima da meta e de que a política monetária deveria continuar restritiva. A ata também destacou que a convergência dos preços depende de uma atuação coordenada entre as políticas fiscal e monetária.
Dívida pública se aproxima de 83% do PIB
O endividamento brasileiro reforça a pressão sobre a política econômica. A dívida bruta do governo geral passou de 52,6% do Produto Interno Bruto (PIB), em janeiro de 2014, para 82,9% em setembro de 2026, segundo os dados apresentados no levantamento do Poder360. O indicador inclui as dívidas do governo federal, do INSS e dos governos estaduais e municipais.
A trajetória da dívida teve forte alta durante a pandemia de covid-19, quando chegou a 87,7% do PIB em outubro de 2020. Depois, recuou para 71,7% em dezembro de 2022, mas voltou a crescer nos anos seguintes. Para o BTG Pactual, o indicador pode alcançar 85,8% do PIB em 2027.
O estudo também estima que operações e programas parafiscais devem injetar R$ 142 bilhões adicionais na economia em 2026, na comparação com o ano anterior. Esses mecanismos de financiamento e estímulo, realizados fora do Orçamento tradicional, mantêm a demanda aquecida e podem reduzir parte do efeito da política monetária restritiva.
A expansão do endividamento também aumenta o custo de financiamento do governo. Em setembro, os juros nominais do setor público consolidado somaram R$ 107,5 bilhões. No acumulado de 12 meses, chegaram a R$ 1,205 trilhão, o equivalente a 8,99% do PIB.
Juros altos encarecem a dívida
A composição da dívida pública amplia a exposição do governo às decisões do Banco Central. As Letras Financeiras do Tesouro (LFTs), títulos atrelados à Selic, representavam 51,6% da Dívida Pública Federal em setembro de 2026, o equivalente a R$ 4,84 trilhões. Em agosto, a participação havia chegado a 52,74%, maior proporção da série iniciada em 2000.
Com base no estoque desses títulos, a estimativa apresentada no levantamento é que cada aumento de 1 ponto percentual na Selic, mantido por 12 meses, eleva o custo da dívida em aproximadamente R$ 48 bilhões por ano. Uma redução de mesma magnitude teria efeito contrário, desde que as demais condições permanecessem estáveis.
A participação elevada de títulos vinculados à taxa básica faz com que as decisões do Banco Central tenham impacto direto sobre as despesas financeiras do governo. A emissão de títulos prefixados e papéis de longo prazo também depende das condições de mercado e da percepção de risco sobre as contas públicas.
Cenário difere dos primeiros governos Lula
O ambiente internacional para o próximo mandato de Lula, previsto para 2027 a 2031, é diferente daquele observado nos dois primeiros governos do petista, entre 2003 e 2010. Naquele período, o Brasil foi beneficiado pelo crescimento da demanda chinesa por commodities e pela maior disponibilidade de capital internacional. O cenário favoreceu as exportações, atraiu investimentos e contribuiu para a expansão da economia.
Agora, as guerras na Ucrânia e no Oriente Médio, a alta dos preços de energia e as tarifas comerciais dos Estados Unidos ampliam as incertezas sobre inflação, comércio e crescimento global. No mercado doméstico, o avanço das despesas públicas e da dívida acrescenta pressão sobre a política monetária.
A combinação desses fatores limita a margem para estímulos econômicos e novos cortes da Selic. A redução sustentável dos juros depende da evolução da inflação, das condições internacionais e da trajetória das contas públicas.
Sua opinião sobre esta matéria importa.


